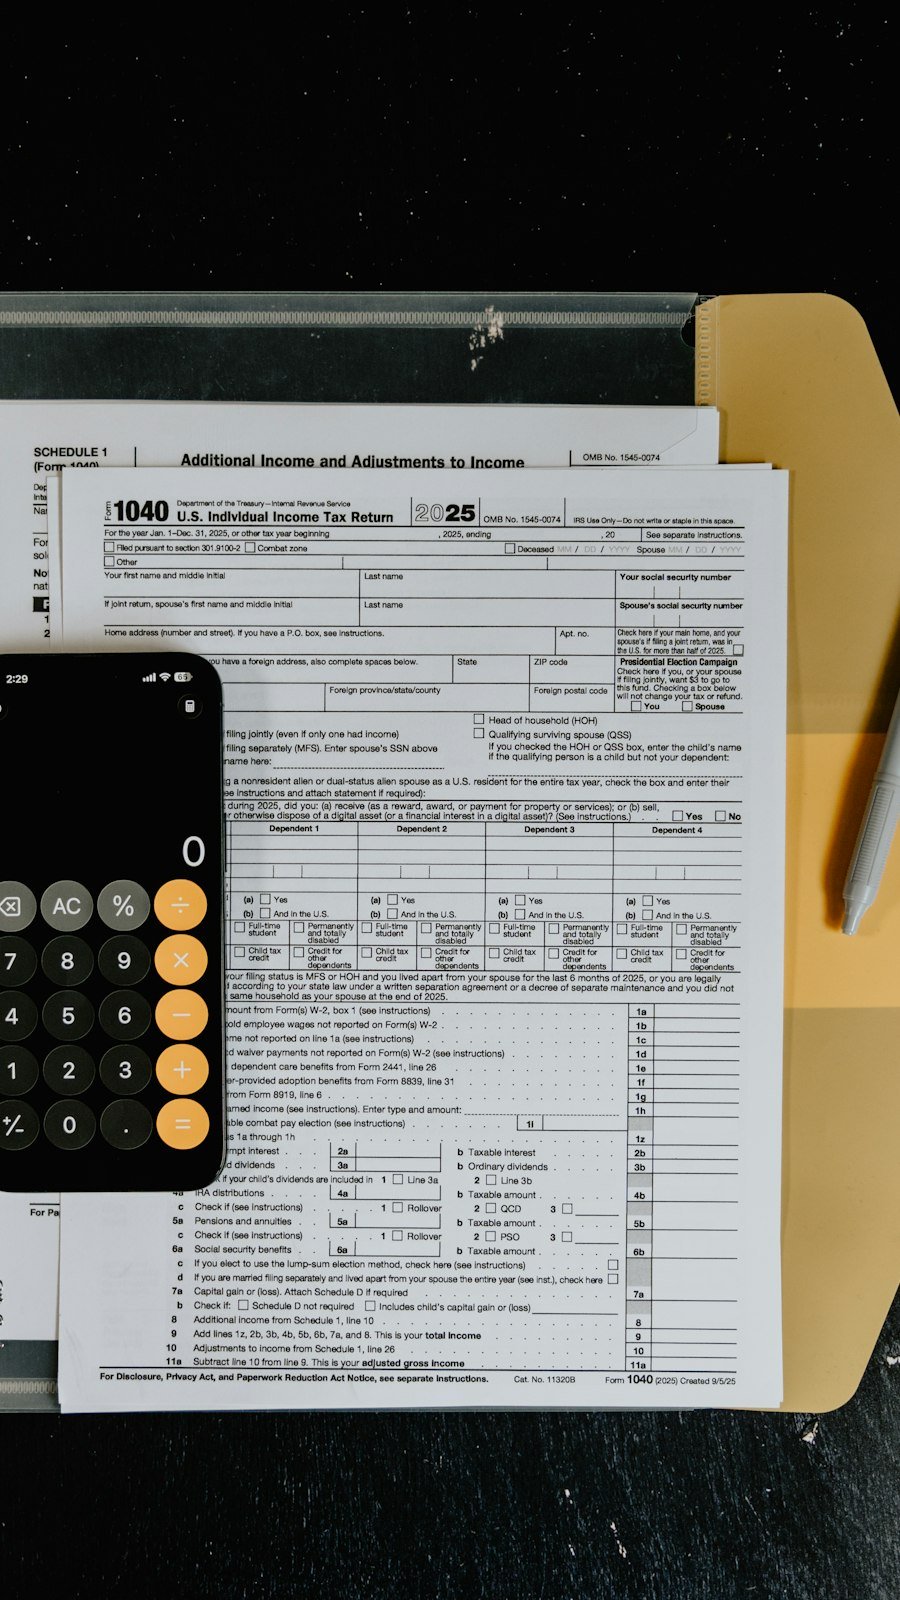
Desde 1º de janeiro de 2026, a distribuição de lucros e dividendos no Brasil deixou de ser totalmente isenta para quem recebe valores mais altos. A Lei nº 15.270/2025, sancionada em 26 de novembro de 2025, criou a retenção de 10% na fonte sobre dividendos acima de R$ 50 mil por mês e instituiu a chamada tributação mínima do Imposto de Renda para pessoas físicas com rendimentos anuais superiores a R$ 600 mil.
Para sócios, empresários e investidores, a mudança exige revisão da forma como a empresa remunera seus sócios, do calendário de distribuição e, em muitos casos, da própria estrutura societária. Abaixo, explicamos os pontos principais da nova lei e o que deve estar no radar do planejamento para 2026 e 2027.
1. Retenção de 10% sobre dividendos acima de R$ 50 mil por mês
A nova regra incluiu o artigo 6º-A na Lei nº 9.250/1995. A partir de janeiro de 2026, quando uma mesma empresa paga, credita ou entrega lucros e dividendos a uma mesma pessoa física residente no Brasil em montante superior a R$ 50.000,00 no mesmo mês, incide retenção de Imposto de Renda na fonte à alíquota de 10% sobre o valor total pago no mês.
Três detalhes merecem atenção:
- a lei veda qualquer dedução da base de cálculo;
- se houver mais de um pagamento no mesmo mês, pela mesma empresa ao mesmo sócio, a retenção é recalculada considerando a soma dos valores;
- o limite é verificado por empresa pagadora e por beneficiário, o que torna relevante mapear todas as participações societárias de cada sócio.
2. Tributação mínima para rendimentos acima de R$ 600 mil por ano
O segundo pilar da lei é a tributação mínima anual do IRPF, prevista no novo artigo 16-A da Lei nº 9.250/1995. A partir do exercício de 2027, ano-calendário de 2026, a pessoa física cuja soma de rendimentos no ano ultrapassar R$ 600.000,00 passa a estar sujeita a uma alíquota mínima de imposto.
A alíquota cresce de forma linear entre 0% e 10% para rendimentos entre R$ 600 mil e R$ 1,2 milhão, e chega a 10% para rendimentos iguais ou superiores a R$ 1,2 milhão. Na base de cálculo entram, inclusive, rendimentos isentos ou tributados exclusivamente na fonte, como os dividendos. A lei, porém, exclui expressamente uma série de rendimentos, entre eles ganhos de capital (com exceções), poupança, LCI, LCA, CRI, CRA, determinados fundos imobiliários e Fiagro, doações em adiantamento de herança e indenizações.
Do valor apurado são deduzidos o imposto já pago na declaração de ajuste, o imposto retido exclusivamente na fonte sobre os rendimentos incluídos na base e os 10% retidos mensalmente sobre os dividendos. Na prática, a retenção mensal funciona como antecipação, a ser acertada na declaração anual.
3. O redutor: quando a empresa já paga muito imposto
Para evitar que a carga somada da empresa e do sócio ultrapasse o limite nominal do IRPJ e da CSLL, a lei criou um redutor (artigo 16-B). Se a alíquota efetiva paga pela pessoa jurídica, somada à alíquota efetiva da tributação mínima do sócio, superar 34% (ou 40% e 45% para instituições financeiras e seguradoras), o excesso é abatido.
O ponto de atenção é que o redutor depende da apresentação de demonstrações financeiras elaboradas conforme a legislação societária e as normas contábeis. Empresas fora do lucro real podem optar por um cálculo simplificado do lucro contábil. Em outras palavras: contabilidade organizada deixou de ser apenas uma obrigação acessória e passou a ter impacto direto no imposto do sócio.
4. Lucros apurados até 2025: a regra de transição
A lei preservou os lucros relativos a resultados apurados até o ano-calendário de 2025, desde que a distribuição tenha sido aprovada até 31 de dezembro de 2025 pelo órgão societário competente. Para não entrarem na base da tributação mínima, o pagamento desses valores deve ocorrer nos anos de 2026, 2027 e 2028 e respeitar os termos do ato de aprovação.
Por isso, empresas que aprovaram distribuições em 2025 devem acompanhar com cuidado o cronograma de pagamento e a documentação societária que comprova a aprovação dentro do prazo.
5. O outro lado da lei: isenção até R$ 5 mil por mês
A mesma lei trouxe redução do IR para rendimentos menores. Desde janeiro de 2026, quem recebe até R$ 5.000,00 por mês em rendimentos tributáveis tem o imposto zerado, com redução decrescente até R$ 7.350,00. O impacto para as empresas está na folha de pagamento e no cálculo das retenções dos colaboradores.
O que empresários devem revisar agora
- Política de distribuição de lucros: periodicidade e valores mensais por sócio, considerando o limite de R$ 50 mil por empresa.
- Pró-labore versus dividendos: a combinação ideal pode ter mudado e precisa ser recalculada caso a caso.
- Estrutura societária e holdings: avaliar se a organização atual do grupo continua eficiente diante da tributação mínima.
- Qualidade da contabilidade: demonstrações financeiras consistentes são condição para o uso do redutor.
- Documentação das distribuições aprovadas até 2025: atas e deliberações que sustentam a regra de transição.
Conclusão
A Lei nº 15.270/2025 encerra quase três décadas de isenção ampla sobre dividendos no Brasil e muda a lógica do planejamento tributário de sócios e grupos empresariais. Cada caso depende da estrutura da empresa, do regime de tributação e do perfil de rendimentos dos sócios, o que exige análise individualizada.
O Departamento Tributário e o Departamento Corporativo da Dhayglysth Vianna Advocacia Global Corporativa acompanham a regulamentação da nova lei. Para mais informações, acesse nossa página de contato.
Fonte: Lei nº 15.270, de 26 de novembro de 2025, publicada no DOU de 27/11/2025. Este conteúdo tem caráter informativo e não substitui a análise jurídica do caso concreto.