Mudar-se para Dubai, Portugal ou qualquer outro país não encerra automaticamente o vínculo fiscal com o Brasil. Para a Receita Federal, quem deixa o país continua sendo tratado como residente até formalizar a saída fiscal definitiva. Sem esse procedimento, a pessoa pode continuar obrigada a declarar no Brasil inclusive os rendimentos recebidos no exterior.
Neste guia, explicamos o que é a saída definitiva, quem deve fazê-la, quais são os prazos e o que muda na vida financeira de quem passa a ser não residente.
1. O que é a saída fiscal definitiva
É o procedimento pelo qual a pessoa física informa à Receita Federal que deixou de ser residente fiscal no Brasil. A partir daí, ela passa a ser tributada no Brasil apenas pelos rendimentos de fontes situadas no país, conforme as regras aplicáveis a não residentes. Os rendimentos obtidos no exterior deixam de ser declarados no Brasil.
2. Quem deve fazer
Segundo as orientações oficiais, devem comunicar a saída definitiva:
- quem deixa o Brasil em caráter permanente;
- quem permanece no exterior por mais de 12 meses consecutivos e, por isso, passa a ser considerado não residente.
Quem sai em caráter temporário e não formaliza a saída continua tratado como residente nos primeiros 12 meses fora do país, inclusive em relação aos rendimentos do exterior.
3. Passo a passo e prazos
O procedimento tem duas etapas, ambas feitas junto à Receita Federal:
- Comunicação de Saída Definitiva do País (CSDP): deve ser enviada até o último dia de fevereiro do ano seguinte ao da saída, pelo sistema próprio da Receita Federal;
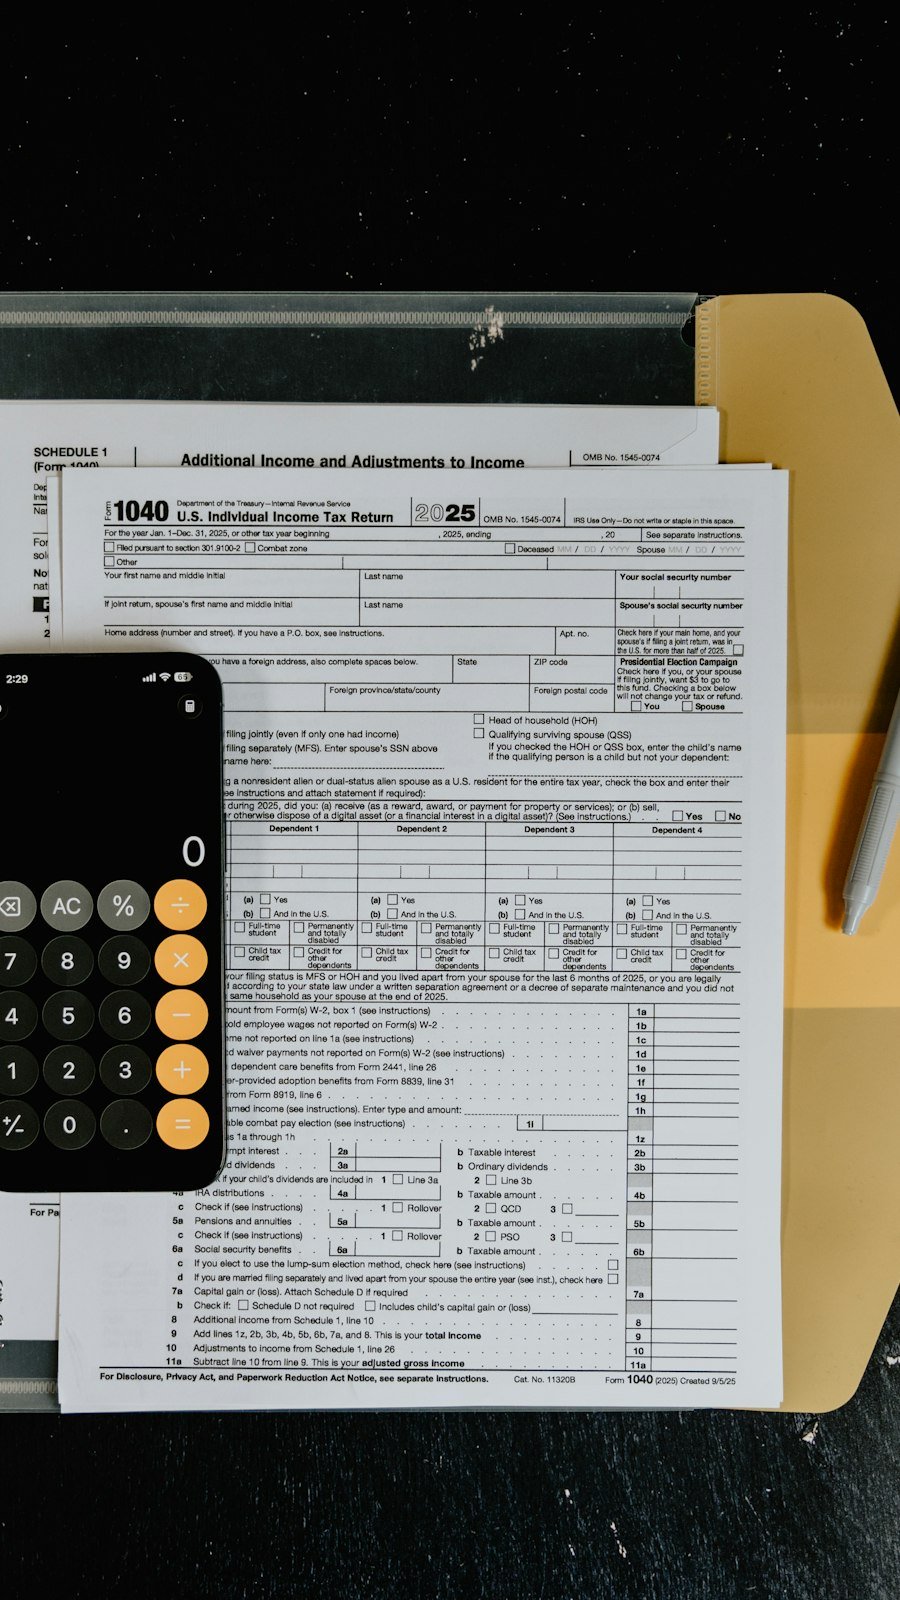
- Declaração de Saída Definitiva do País (DSDP): deve ser entregue no mesmo prazo da Declaração de Ajuste Anual do Imposto de Renda do ano seguinte ao da saída.
Na DSDP, o imposto do ano da saída é calculado considerando apenas os meses em que a pessoa ainda era residente. A entrega fora do prazo gera multa mínima de R$ 165,74 ou de 1% ao mês, limitada a 20% do imposto devido.
4. Perdi o prazo. E agora?
Se os prazos já passaram, mas ainda não transcorreram seis anos da saída, não é mais possível enviar a Comunicação de Saída. Nesse caso, a regularização é feita com a entrega da Declaração de Saída Definitiva referente ao ano da saída ou ao ano em que a não residência ficou caracterizada, com a multa por atraso.
Para quem saiu há mais de seis anos e nunca declarou, as obrigações relativas à declaração de saída estão extintas pela decadência, e a regularização passa a ser apenas cadastral, com a atualização do CPF como residente no exterior.
5. Avise bancos, empregadores e demais fontes pagadoras
Depois da saída, é obrigatório comunicar a condição de não residente e a data da saída a todas as fontes pagadoras no Brasil: empregadores, bancos, corretoras, inquilinos, fundos e plataformas. Isso garante que o imposto seja retido corretamente na fonte.
A tributação também muda. Para não residentes, os rendimentos de fontes brasileiras passam, em regra, a ser tributados exclusivamente na fonte. Rendimentos do trabalho e da prestação de serviços, por exemplo, sofrem retenção de 25%, e diversos outros rendimentos têm retenção de 15%, que pode subir para 25% quando o beneficiário reside em país considerado de tributação favorecida pela Receita Federal. A venda de bens situados no Brasil continua sujeita ao imposto sobre ganho de capital.
6. Quem tem empresa no Brasil
Não residentes não podem ser MEI nem manter empresas optantes pelo Simples Nacional. Quem se enquadra nessas situações deve avaliar o desenquadramento ou a baixa do CNPJ, para evitar pendências futuras.
Para sócios de empresas em outros regimes, vale lembrar que, desde 2026, os dividendos remetidos ao exterior passaram a ter retenção de 10% de Imposto de Renda, conforme a Lei nº 15.270/2025. Explicamos o tema em detalhes em Dividendos remetidos ao exterior: o que muda em 2026.
Checklist da saída fiscal definitiva
- Definir a data da saída e a condição (definitiva ou temporária).
- Enviar a Comunicação de Saída Definitiva até o último dia de fevereiro do ano seguinte.
- Entregar a Declaração de Saída Definitiva no prazo do Imposto de Renda.
- Comunicar bancos, corretoras, empregadores e inquilinos sobre a nova condição.
- Revisar empresas, investimentos e imóveis mantidos no Brasil.
- Conferir as regras de residência fiscal do país de destino.
Conclusão
A saída fiscal definitiva é o que separa, perante a Receita Federal, quem apenas mora fora de quem deixou de ser residente no Brasil. Fazer o procedimento no prazo evita multas, dupla tributação e insegurança na gestão do patrimônio que permanece no país.
O Departamento Internacional da Dhayglysth Vianna Advocacia Global Corporativa atua com brasileiros que vivem nos Emirados Árabes Unidos, em Portugal e em outros países. Para mais informações, acesse nossa página de contato.
Fontes: Receita Federal do Brasil e Ministério das Relações Exteriores (Portal Consular, orientações sobre saída fiscal definitiva publicadas em 01/12/2025). Este conteúdo tem caráter informativo e não substitui a análise jurídica do caso concreto.